
裁员重组后,病毒免疫疗法生物技术公司在前列腺癌后期试验中迎来转机
Candel Therapeutics在2023年底为节省临床开支裁减半数员工并削减制造费用后,其病毒免疫疗法CAN-2409在前列腺癌III期试验中达到无病生存期主要终点。公司计划于2026年第四季度向FDA提交上市申请,并正将同类疗法拓展至非小细胞肺癌、胰腺癌及高级别胶质瘤等适应症。
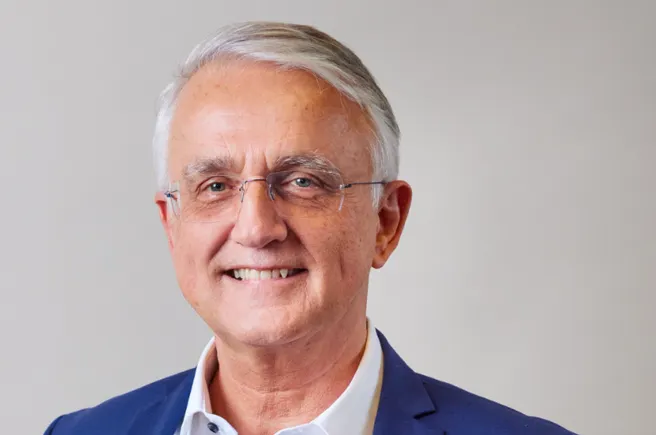
一年前的此时,Candel Therapeutics正面临资金链紧张的双重压力。如今,尽管经历了艰难抉择,这家癌症免疫疗法公司正迎来一场重大胜利。
对于一家临床阶段生物技术企业而言,在过去几年险峻的市场环境中生存下来,既是对毅力与韧性的考验,也体现了对其基础科学信念的坚持。Candel正是通过裁员与其他牺牲,从这一艰难处境中走出,并获得了在前列腺癌这一棘手领域具有前景的后期临床数据,为免疫肿瘤学开辟了新路径。
Candel首席执行官、曾任葛兰素史克首席免疫学官兼全球开发主管的Paul Peter Tak博士,于2023年底裁减了公司半数员工,以腾出临床费用空间,同时削减制造开支,将现金跑道延长至去年年底。
“让优秀的人离开是一个非常痛苦的决定——但我认为那是正确的决定,”Tak表示,“从商业角度看,我们当时处于生存模式。”
这一策略支撑公司走到了12月的关键节点:其主打病毒免疫疗法候选药物CAN-2409在前列腺癌中公布了积极的III期结果,达到无病生存期的主要终点。该候选药物是一种现货型病毒,可递送一种单纯疱疹基因,与放射治疗联用以诱导免疫反应。
由于Candel与FDA签订了特殊方案评估协议,该前列腺癌试验可作为监管审批的注册性研究。Tak表示,公司目标是在2026年第四季度向FDA提交申请。该生物技术公司还在将类似疗法应用于更早期候选药物,覆盖非小细胞肺癌、胰腺癌和高级别胶质瘤等疾病。
“病毒非常擅长将基因递送到细胞中——这是它们的本能。”
——Dr. Paul Peter Tak,Candel Therapeutics首席执行官
试验成功的消息使Candel股价飙升200%,随后公司完成了一笔价值9200万美元的公开募股。Tak指出,当前股价较一年前上涨近500%,而彼时公司几乎面临从纳斯达克退市的境地。
在此,Tak分享了Candel独特的免疫疗法路径、CAN-2409在临床中的超预期表现及其可能获得的治疗地位、公司免疫肿瘤学管线中的其他候选药物,以及围绕重组决策的审慎考量。
本次访谈因篇幅和风格需要进行了编辑。
PHARMAVOICE:利用病毒刺激针对肿瘤的免疫反应,你们的平台在免疫肿瘤学领域有何独特之处?
DR. PAUL PETER TAK:这一方法实际上是完全独特的,这也常导致误解。CAN-2409本身就是一个平台,是一种我们称之为病毒免疫疗法的“产品中的管线”。人们常误以为它是溶瘤病毒,但并非如此——该方法将CAN-2409递送至肿瘤内,并配合口服小分子药物伐昔洛韦(常用于治疗疱疹病毒感染)服用两周。两者结合可在原位实现对患者自身肿瘤及未注射转移灶的疫苗接种。这是一种针对肿瘤微环境中释放的多种癌症抗原的疫苗接种策略。
该病毒本质上用于体内基因治疗。病毒非常擅长将基因递送到细胞中——这是它们的本能。与基因治疗类似,我们递送单纯疱疹病毒胸苷激酶基因,使其在肿瘤中表达。随后给予伐昔洛韦,可激活肿瘤微环境中强烈的炎症信号。换言之,你创造了最佳条件,让患者针对自身多种癌症抗原进行疫苗接种。这引发主要由CD8阳性肿瘤浸润淋巴细胞介导的免疫细胞反应,这些细胞在全身循环,最终成为对抗肿瘤的“药物”。
过去十年,免疫检查点抑制剂浪潮为肿瘤学带来了巨大改变。下一波浪潮将是什么?
我们现在谈论的正是下一波浪潮。免疫检查点抑制剂对约三分之一的患者而言是重大突破,带来了持久应答甚至治愈。这是一种范式转变,这也是诺贝尔奖授予Jim Allison等人(他是我们研究顾问委员会成员)的原因。但这种方法导致的是非特异性免疫激活,且并非对所有患者有效。
CAN-2409是一种现货型产品,却能引发个体化应答。这是免疫疗法前沿的一个例证。我们也看到其他公司在不同适应症上采用略有差异的方法取得成功,如Replimune、CG Oncology以及J&J,后者已大举进入病毒免疫疗法领域。事实上,我们正与Carl June博士(顶尖免疫学家)合作开发病毒免疫疗法,以期帮助将其CAR-T细胞引入胰腺癌等实体瘤,从而将免疫检查点抑制剂无应答者转化为应答者——我们已在非小细胞肺癌中证明了这一点。这是免疫疗法新前沿的一个例证。
请谈谈您对CAN-2409近期结果及无病生存期主要终点的看法。
这是一项独特的研究,因为其他人都聚焦于晚期疾病,但早期局部疾病存在巨大的未满足需求。在总生存期方面延长生命并非必要。前列腺癌是仅次于所有皮肤癌合计的第二大常见癌症,且这一问题尚未解决,因为现有治疗常伴随显著副作用和并发症。因此,我们希望提高患者长期无病的概率,使其无需接受额外治疗而损失生活质量。我们想证明这些患者体内完全没有癌细胞存在的证据——这是一个很高的门槛,但我们令人信服地达到了。这是以治愈为目标的策略,聚焦无病生存期,意味着患者无需其他治疗,生活质量将立即获益。
您能谈谈去年早些时候决定重组公司、同时削减人力和制造投入的考量吗?
让我们从优先级说起。我们对项目应用了筛选标准,包括科学依据、医疗未满足需求、可行性、监管路径和市场机会。我们只聚焦于可能成为重磅药物的机会。因此必须做出选择——我们一直努力保持公司精简并以高成本效益方式运营。去年我们开展了五项临床试验,在某个时点,我们需要决定是否在去年极其困难的生物技术市场(历史上最艰难的时期之一)以不利条款融资。我们希望以最具成本效益的方式抵达价值创造的拐点,然后便可在更有利的条款下融资。
III期试验的平均成功率约为35%。在未看到数据前,我不愿冒险在制造上投入巨资。即使我在GSK时也会做出同样决定。我们看到许多公司因过早进行大规模制造投资而倒下。III期项目本可能失败,那样我们就会浪费数千万美元,而这些资金本可用于其他项目。我力求在决策树中保持系统性。既然结果积极,我们希望尽快推进,但制造总是需要时间。如果一年前冒险投资,我们现在会走得更远,但这是我们清醒做出的决定,我完全不后悔。
你们目前的现金跑道如何?
凭借已筹集的资金以及本季度即将到来的其他催化剂,我们目前处于非常有利的位置。我们预计将获得非小细胞肺癌和胰腺癌的总生存期及生物标志物数据,并将在今年晚些时候读出高级别胶质瘤的Ib期临床试验结果——这为我们提供了额外的融资机会。由于这些事件仅发生在几周前,我们尚未与董事会最终确定战略。此刻我们处境非常好。
手握这些数据,您是否期待下周繁忙的摩根大通医疗健康大会?这可能会带来一些交易机会。
我一直表示,我们对正确的战略机会持开放态度,但同时,我们并不急切,只会做对患者和所有利益相关者有利的交易。显然,市场对公司有浓厚兴趣,我们将继续接触,但战略上,我无意自行建立庞大的商业组织,从而蚕食我们创造的独特研发能力。作为曾领导大型药企的人,我知道制药公司在将产品惠及尽可能多的患者并实现价值方面非常擅长,但我们会从容寻找正确的战略交易,并保留所有选项,包括完全独立推进。
